
Mahkamah Konstitusi baru saja meniupkan angin segar bagi tata kelola keuangan negara yang lebih demokratis dan akuntabel.
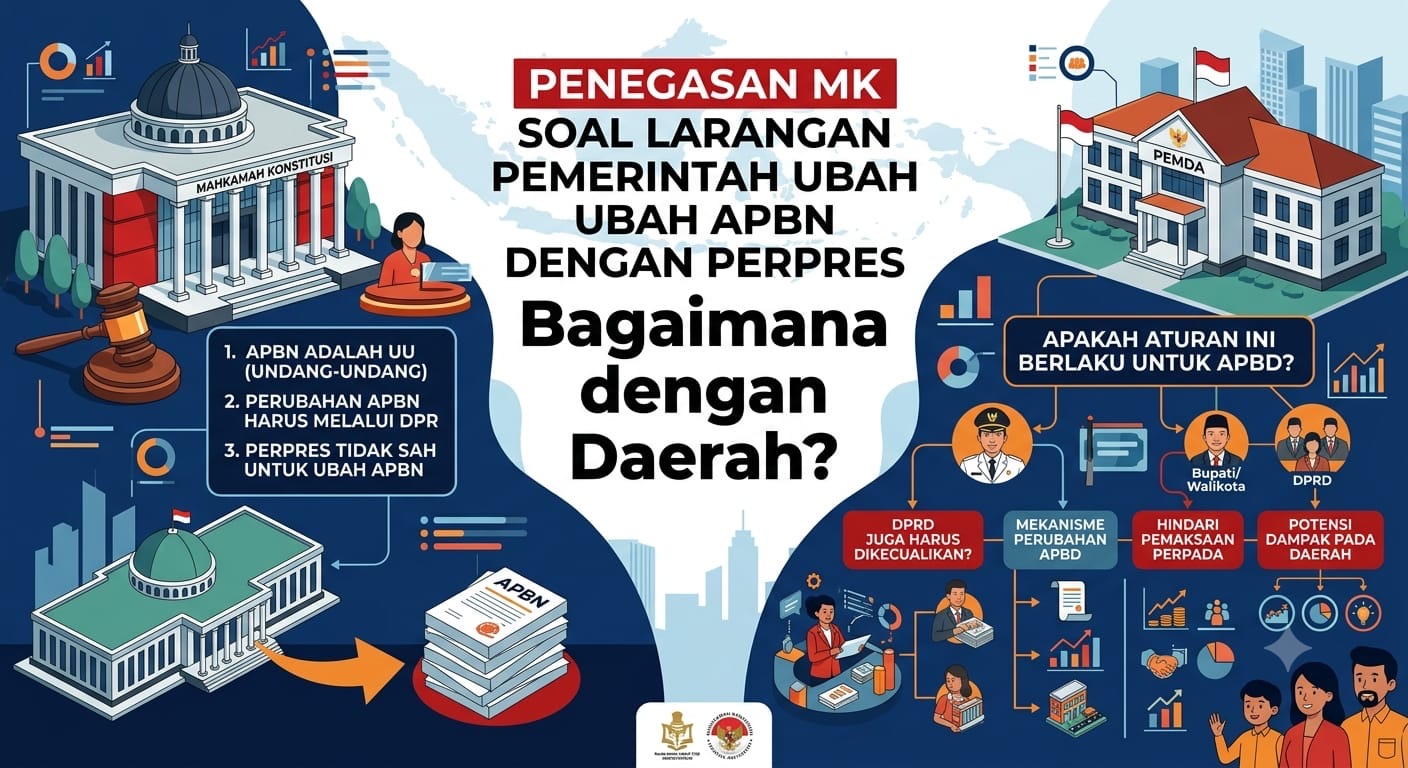
Lewat Putusan Nomor 100/PUU-XXIV/2026, MK memangkas kewenangan pemerintah yang sebelumnya dapat mengubah rincian Anggaran Pendapatan dan Belanja Negara (APBN) secara sepihak melalui Peraturan Presiden (Perpres).

Putusan ini bukan sekadar koreksi teknis, melainkan sebuah penegasan konstitusional bahwa APBN adalah instrumen kedaulatan rakyat yang harus dikelola dengan persetujuan DPR, bukan dompet pribadi Presiden.
Pertanyaan krusialnya kemudian: akankah semangat penegasan MK ini juga berlaku di daerah? Haruskah kepala daerah dilarang mengubah Anggaran Pendapatan dan Belanja Daerah (APBD) dengan Peraturan Gubernur (Pergub), Peraturan Bupati (Perbup), atau Peraturan Wali Kota (Perwako) secara sepihak?

Mengapa MK Membatasi Perpres?
Gugatan yang diajukan oleh koalisi masyarakat sipil MBG Watch dan perwakilan kepala desa ini menyoroti praktik budgetary abuse of power, di mana pemerintah menggunakan Perpres untuk mengubah lampiran APBN guna membiayai program prioritas seperti Makan Bergizi Gratis (MBG) tanpa keterlibatan DPR dan partisipasi publik yang bermakna.

Dalam pertimbangannya, Hakim Konstitusi Arsul Sani menegaskan bahwa mekanisme persetujuan DPR bukanlah formalitas belaka, melainkan instrumen pengendalian terhadap kewenangan eksekutif dalam pengelolaan keuangan negara.
MK kemudian memberikan tafsir bersyarat terhadap Pasal 8 ayat (5) UU APBN 2026: setiap perubahan yang berdampak pada jumlah belanja pemerintah pusat menurut fungsi wajib mendapatkan persetujuan DPR terlebih dahulu.
Putusan ini juga memagari otonomi desa. MK menegaskan bahwa kebijakan pemerintah pusat yang menggunakan Dana Desa harus dilaksanakan oleh pemerintah desa dan diarahkan untuk mendukung pembangunan desa yang berkelanjutan, bukan sekadar menjadi perpanjangan tangan program pusat.
Logika Konstitusional yang Sama untuk Daerah
Secara konstitusional, logika yang dibangun MK untuk APBN sesungguhnya identik dengan yang seharusnya berlaku untuk APBD. Pasal 23 ayat (1) UUD NRI 1945 menegaskan bahwa APBN—dan secara mutatis mutandis APBD—ditetapkan dengan undang-undang (bagi pusat) dan peraturan daerah (bagi daerah).
Artinya, perubahan mendasar atasnya tidak boleh dilakukan melalui instrumen yang lebih rendah, seperti Perpres di pusat atau Pergub/Perbup/Perwako di daerah.
Dalam kerangka normatif yang berlaku saat ini, perubahan APBD sejatinya sudah diatur secara ketat. Merujuk pada Pasal 317 UU No. 23 Tahun 2014 tentang Pemerintahan Daerah dan Pasal 161 PP No. 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, perubahan APBD ditetapkan dengan Peraturan Daerah (Perda) tentang Perubahan APBD. Perda ini merupakan hasil kesepakatan bersama antara kepala daerah dan DPRD.
Namun, ada ruang yang perlu dicermati. Pergeseran anggaran antar obyek belanja dan/atau antar rincian obyek belanja dalam satu jenis belanja memang dapat dilakukan melalui perubahan Pergub/Perbup/Perwako tentang Penjabaran APBD.
Perubahan teknis-administratif ini lazim dan dibenarkan sepanjang tidak mengubah total belanja, pendapatan, dan pembiayaan yang telah disepakati dalam Perda APBD.
Persoalannya, bagaimana jika pergeseran tersebut justru mengubah arah kebijakan, memindahkan anggaran antar fungsi, atau membiayai program strategis baru yang tidak pernah dibahas bersama DPRD? Inilah titik di mana semangat putusan MK menjadi sangat relevan.
Jika perubahan APBD berdampak pada struktur dan fungsi belanja, atau mengubah kebijakan fiskal daerah secara mendasar, maka ia tidak boleh dilakukan hanya dengan Pergub/Perbup/Perwako. Perubahan substantif semacam itu harus melalui Perda Perubahan APBD yang melibatkan persetujuan DPRD.
Putusan MK ini seharusnya menjadi warning konstitusional bagi para kepala daerah. Praktik “utak-atik” APBD menjelang akhir tahun anggaran—yang sering kali hanya dilegitimasi dengan Pergub/Perbup/Perwako tentang Penjabaran APBD—perlu diuji ulang.
Jika esensinya adalah mengubah prioritas belanja atau membiayai program yang tidak direncanakan dalam Kebijakan Umum Anggaran (KUA) dan Prioritas Plafon Anggaran Sementara (PPAS), maka hal itu adalah pelanggaran atas prinsip checks and balances yang sama yang dijaga MK di level nasional.
DPRD sebagai pemegang fungsi budgeting harus lebih jeli. Pergeseran anggaran yang “hanya” diatur dengan Perkada, tetapi mengubah substansi kebijakan, adalah celah yang bisa digunakan untuk menghindari pengawasan legislatif.
MK telah memberikan rambu yang jelas: perubahan yang berdampak pada fungsi belanja wajib melibatkan parlemen. Tidak ada alasan logis untuk tidak menerapkan prinsip yang sama di daerah.
Penegasan MK soal larangan pemerintah mengubah APBN dengan Perpres adalah fondasi bagi tata kelola keuangan negara yang lebih partisipatif. Semangat ini tidak boleh berhenti di Jakarta.
Ia harus mengalir hingga ke daerah-daerah, menjadi pengingat bahwa APBD bukan “dompet” kepala daerah, melainkan instrumen kedaulatan rakyat daerah yang pengelolaannya harus melalui mekanisme demokratis bersama DPRD.
Jika perubahan APBD hanya bersifat teknis-administratif antar rincian objek belanja, Pergub/Perbup/Perwako masih sah sebagai instrumen penjabaran. Namun, jika pergeseran itu menyentuh urat nadi kebijakan fiskal daerah—mengubah fungsi, prioritas, atau membiayai program baru yang tak direncanakan—maka ia wajib melalui Perda Perubahan APBD.
Kepala daerah yang mencoba “mencuri start” dengan Perkada semata sedang menantang logika konstitusional yang baru saja ditegaskan MK.
Dan sejarah menunjukkan, logika konstitusional yang diabaikan di daerah sering kali berakhir di meja hijau.
Sharing Ide: Hery Arianto
Pemerhati Sosial & Media